
Ein gesundes Lächeln spielt eine wichtige Rolle, und eine erschwingliche Zahnzusatzversicherung ist ein entscheidender Baustein für eine hochwertige Versorgung. Allerdings haben Versicherer gewisse Einschränkungen. Zum Beispiel bereitet das Fehlen eines einzelnen Zahns bei Vertragsabschluss (Weisheitszähne nicht mitgezählt) keine Probleme bei der Suche nach einem Versicherer, aber das Fehlen von 2 oder mehr Zähnen erfordert einen besonderen Ansatz und die Suche nach speziellen Paketen. Nicht alle Versicherungsgesellschaften schließen in diesem Fall Verträge ab oder bieten Pakete mit nicht standardmäßigen Bedingungen an.
Außerdem deckt die gesetzliche Krankenversicherung nur einen Teil der prothetischen Versorgung ab, und zwar ausschließlich die Basisvarianten – Metallkronen und -brücken.
Wir haben die besten Angebote auf dem Markt für Sie zusammengestellt, selbst wenn Ihnen einige Zähne fehlen:
Wie ein Zahnarztbesuch abläuft, was die Kasse genau übernimmt und wie man eine GOZ-Rechnung liest, erklären wir ausführlich auf der Seite Zahnarzt in Deutschland: Kasse, Rechnung und Preise.
Was die gesetzliche Krankenkasse zahlt
Der Zuschuss der Kasse heißt Festzuschuss und richtet sich nach dem Befund, nicht nach der Behandlung. Welche Versorgung bei jedem Befund als Standard gilt — die Regelversorgung —, legt der G-BA (Gemeinsamer Bundesausschuss) fest, und die Kasse zahlt davon einen Anteil: 60 % ohne Bonusheft, 70 % nach fünf Jahren und 75 % nach zehn Jahren. So zahlt die Kasse bis Ende 2026, ab dem 1. Januar 2027 sinken die Anteile auf 50, 60 und 65 % (Details weiter unten).
Was Sie danach wählen — Keramik statt Metall oder ein Implantat statt einer Brücke — ändert den Betrag der Kasse nicht. Alles, was über den Standard hinausgeht, zahlen Sie selbst.
| Fall | Regelversorgung | 60 % | 70 % | 75 % |
|---|---|---|---|---|
| Krone am Seitenzahn | 398,39 € | 239,03 € | 278,87 € | 298,79 € |
| Brücke bei einem fehlenden Zahn | 921,60 € | 552,96 € | 645,12 € | 691,20 € |
| Wenn mehrere Zähne fehlen | — | 571,29 € | 666,51 € | 714,11 € |
| Vollprothese, Oberkiefer | — | 576,44 € | 672,52 € | 720,56 € |
| Vollprothese, Unterkiefer | — | 617,72 € | 720,68 € | 772,16 € |
Die Beträge gelten seit dem 1. Januar 2026 – sie sind gegenüber 2025 um 4,3–5,8 % gestiegen.
Berechnen Sie Ihren Eigenanteil
Der Festzuschuss richtet sich nach der Regelversorgung für Ihren Befund und nicht nach der Summe im Heil- und Kostenplan. Deshalb ist der Eigenanteil bei Implantat und Keramik höher. Beim Implantat zahlt die Kasse so viel wie für eine Brücke — das ist die Regelversorgung, wenn ein Zahn fehlt.
Genau diesen Eigenanteil übernimmt die Zahnzusatzversicherung. Wie vollständig, hängt vom Tarif und von den Limits der ersten Jahre ab.
Tarif findenDrei Versorgungsformen — und warum das zählt
| Versorgungsform | Was ist das | Was die Kasse zahlt |
|---|---|---|
| Regelversorgung | Der Standard für Ihren Befund | 60 / 70 / 75 % der Regelversorgung |
| Gleichartige Versorgung | Regelversorgung plus Aufwertung — etwa eine Keramikverblendung | denselben Betrag; den Aufpreis tragen Sie |
| Andersartige Versorgung | Eine grundlegend andere Lösung — ein Implantat statt einer Brücke | denselben Betrag; die Rechnung ist voll privat |
Ab 2027 zahlt die Kasse weniger
Am 10. Juli 2026 wurde das GKV-Beitragssatzstabilisierungsgesetz beschlossen. Ab 1. Januar 2027 sinken die Festzuschuss-Anteile:
| Grundlage | bis zum 31.12.2026 | ab dem 01.01.2027 |
|---|---|---|
| Ohne Bonusheft | 60 % | 50 % |
| Bonusheft, 5 Jahre | 70 % | 60 % |
| Bonusheft, 10 Jahre | 75 % | 65 % |
| Härtefall | 100 % | 100 %, unverändert |
In Zahlen: Bei einer Brücke sind es mit 60 % 552,96 € statt 460,80 €, also rund 92 € mehr für alle, deren Plan noch 2026 bewilligt wurde. Bei einer Krone rund 40 €.
Dasselbe Gesetz erhöht ab 2027 die Zuzahlungen für Rezepte und weitere Leistungen um 50 %: Statt 5–10 € werden es 7,50–15 €. Die Belastungsgrenzen — 1 % und 2 % des jährlichen Bruttoeinkommens des Haushalts — bleiben bestehen.
Bonusheft: So kommen Sie auf 70 oder 75 %
Das Bonusheft ist ein Heft, in das der Zahnarzt für jede Vorsorgeuntersuchung einen Stempel setzt. Erwachsene brauchen eine Untersuchung pro Kalenderjahr, Kinder und Jugendliche von 6 bis 18 Jahren zwei – eine pro Kalenderhalbjahr. Gezählt werden nur die Jahre vor dem Jahr der Behandlung.
- Fünf Jahre ohne Lücke — 70 % statt 60 %.
- Zehn Jahre — 75 %.
- 2020 wird allen automatisch angerechnet, ein Antrag ist nicht nötig: Die Corona-Regelung wurde nicht aufgehoben.
- Eine einmalige Lücke in zehn Jahren kann die Krankenkasse in einem begründeten Ausnahmefall verzeihen – etwa wenn ein vereinbarter Termin wegen Krankheit ausgefallen ist. Dann gibt es 75 %, und nach dem Urteil des Bundessozialgerichts (BSG) vom 28.05.2026 ist es unerheblich, in welchem Jahr die Lücke lag. Ohne eine solche Ausnahme senkt eine Lücke in den letzten fünf Jahren den Zuschuss auf 60 %.
- Ein Stempel kann nachgetragen werden, wenn der Termin tatsächlich stattgefunden hat.
- Seit dem 1. Januar 2022 kann das Bonusheft auch in der elektronischen Patientenakte (ePA) geführt werden. Das Papierheft bleibt gültig.
Härtefall: wenn die Kasse alles zahlt
Bei geringem Einkommen übernimmt die Kasse die Regelversorgung vollständig. Die Grenzen leiten sich aus der Bezugsgröße ab und ändern sich jeden Januar; 2026 gelten sie für das monatliche Brutto-Einkommen des Haushalts:
| Haushalt | Grenze 2026 |
|---|---|
| Eine Person | 1.582,00 € |
| Plus ein Familienmitglied | 2.175,25 € |
| Plus ein zweites | 2.570,75 € |
| Plus ein drittes | 2.966,25 € |
| Jede weitere Person | +395,50 € |
Ohne Einkommensprüfung gilt der Härtefall für alle, die Grundsicherungsgeld, Sozialhilfe nach SGB XII, Grundsicherung im Alter oder BAföG beziehen, sowie für Bewohner von Einrichtungen auf Kosten des Sozialamts.
Liegt das Einkommen knapp über der Grenze, gilt eine Gleitregelung: Sie zahlen höchstens das Dreifache des übersteigenden Betrags. Bei 1.640 € Einkommen sind das 58 € Überschreitung, Ihr Anteil beträgt also höchstens 174 €.
Was es kostet und was Sie zahlen
| Behandlung | Preis | Kasse zahlt | Ihr Anteil |
|---|---|---|---|
| Metallkrone, Regelversorgung | 398 € | 239–299 € | 100–159 € |
| Verblendkrone | 500–900 € | 239–299 € | 200–660 € |
| Vollkeramik- oder Zirkonkrone | 700–1.600 € | 239–299 € | 400–1.360 € |
| Dreigliedrige Brücke, Regelversorgung | 922 € | 553–691 € | 230–369 € |
| Keramik- oder Zirkonbrücke | 1.400–3.000 € | 553–691 € | 710–2.450 € |
| Teilprothese | 600–1.500 € | nach Befund | 350–1.300 € |
| Vollprothese, ein Kiefer | 500–1.600 € | 576–773 € | 0–800 € |
| Implantat mit Krone | ab 2500 € | 239–691 € | ab 1.800 € |
| Knochenaufbau | +500–3.200 € | 0 € | der volle Betrag |
Vor der Behandlung erstellt der Zahnarzt einen Heil- und Kostenplan und reicht ihn bei der Kasse ein. Der Plan gilt sechs Monate. Sie haben Anspruch auf eine kostenlose Zweitmeinung und können drei Kostenvoranschläge verlangen — Standard, Mittelklasse und Premium.
Welcher Tarif Ihren Anteil deckt
Nachfolgend die Tarife, die Ihren Anteil abdecken. Die Bedingungen hängen davon ab, wie viele Zähne bereits fehlen, deshalb sind die Blöcke nach Situation getrennt.
Keine fehlenden Zähne
Wenn Sie in den nächsten 2-3 Jahren Zahnersatz planen (Sie haben einen Problemzahn oder rechnen damit, dass Sie bald ein Implantat brauchen), dann wählen Sie UKV, denn ihre Tarife haben für Zahnersatz in den ersten 3 Jahren das höchste Leistungslimit.
Wenn in den nächsten zwei Jahren kein Zahnersatz geplant ist, empfehlen wir die Allianz, als Gesellschaft mit optimalem Preis-Leistungs-Verhältnis.

Tarif: MeinZahnschutz 100
ab 29,88 €
im Monat für 35-Jährige

Tarif: ZahnPRIVAT 100
ab 30,05 €
im Monat für 35-Jährige

Tarif: Zahn Premium
ab 26,15 €
im Monat für 35-Jährige
Zwei Jahre — 2500 €
Drei Jahre — 4000 €
Vier Jahre — keine Begrenzung
1.–2. Jahr — 3000 €
1.–3. Jahr — 6000 €
Ab dem 4. Jahr — keine Begrenzung
1. Jahr — 1500 €
1.–2. Jahr — 3000 €
1.–3. Jahr — 4500 €
1.–4. Jahr — 6000 €
ab dem 5. Jahr — keine Begrenzung
- 100%, wenn die GKV leistet, sonst 80%
- bis zu 150 € alle 2 Jahre
- bis zu 200 € alle 2 Jahre
- bis 200 € alle 2 Jahre
- 2 Jahre
- 2 Jahre
- 2 Jahre
Tarif: Zahn Premium
ab 26,15 €
im Monat für 35-Jährige
1.–2. Jahr — 3000 €
1.–3. Jahr — 4500 €
1.–4. Jahr — 6000 €
Ab dem 5. Jahr — keine Begrenzung
- 100%, wenn die GKV leistet, sonst 80%
- bis 200 € alle 2 Jahre
Füllungen aus hochwertigen Materialien
Wurzelkanalbehandlung
Behandlung von Parodontitis
Mindestvertragslaufzeit
- 2 Jahre
Ein Zahn fehlt
Wenn ein Zahn fehlt, empfehlen wir, die Tarife zu prüfen Barmenia, da 1 fehlender Zahn keinen Einfluss auf das Versicherungslimit hat.
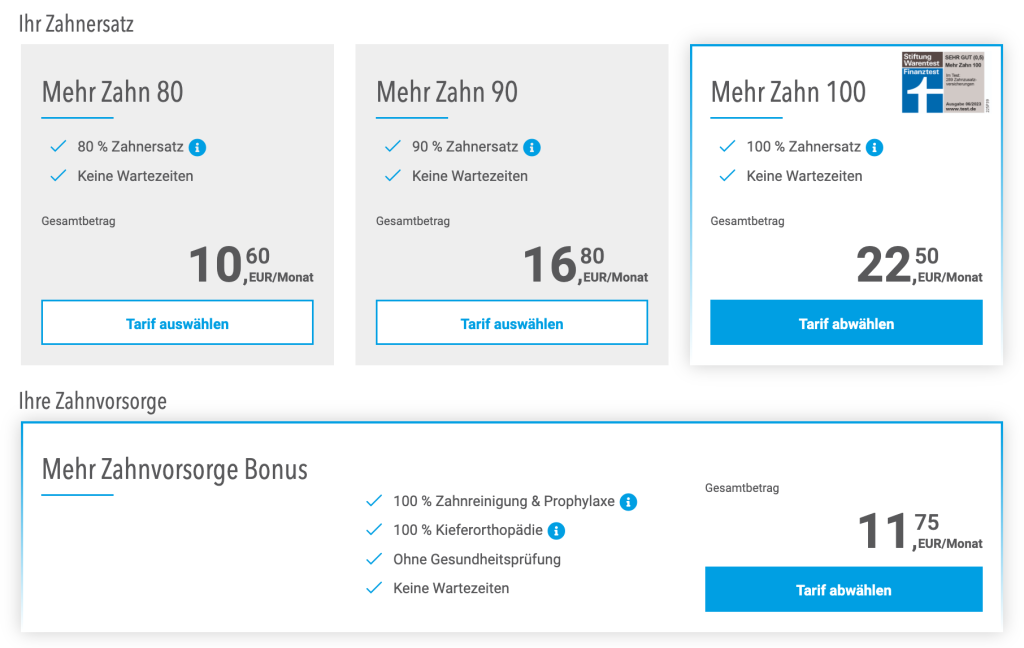
Die Tarife von Barmenia bestehen aus zwei unabhängigen Teilen, was zwei getrennte Obergrenzen für die Maximaldeckung bedeutet:
1. Mehr Zahn 80, 90 oder 100% – der Teil, der sich auf den Zahnersatz bezieht und je nach Erstattungssatz für Zahnersatz (Implantate, Kronen, Brücken, Veneers und Keramikeinlagen) unterteilt ist.
2. Mehr Zahnvorsorge — Vorsorge, Behandlung, Füllungen aus hochwertigen Materialien, professionelle Zahnsteinentfernung.
Für einen umfassenden Service empfehlen wir, beide Teile auszuwählen. Sie können aber auch nur Teil 1 oder Teil 2 wählen.
Tarif: MeinZahnschutz 100
ab 29,88 €
im Monat für 35-Jährige
Tarif: Zahn Premium
ab 26,15 €
im Monat für 35-Jährige
Tarif: ZahnGesund 100
ab 37,90 €
im Monat für 35-Jährige
Zuschlag für fehlenden Zahn
+25% zum Versicherungsbeitrag
Zuschlag für fehlenden Zahn
+25% zum Versicherungsbeitrag
Zuschlag für fehlenden Zahn
Nein
Zwei Jahre — 2500 €
Drei Jahre — 4000 €
Vier Jahre — keine Begrenzung
1. Jahr — 1500 €
1.–2. Jahr — 3000 €
1.–3. Jahr — 4500 €
1.–4. Jahr — 6000 €
ab dem 5. Jahr — keine Begrenzung
1.–2. Jahr — 3000 €
1.–3. Jahr — 4500 €
1.–4. Jahr — 6000 €
Ab dem 5. Jahr — keine Begrenzung
- 100%, wenn die GKV leistet, sonst 80%
- bis 200 € pro Jahr
- bis zu 150 € alle 2 Jahre
- bis 200 € alle 2 Jahre
- bis 200 € alle 2 Jahre
Mindestvertragslaufzeit
- 2 Jahre
- 2 Jahre
- 2 Jahre
Tarif: ZahnGesund 100
ab 37,90 €
im Monat für 35-Jährige
Zuschlag für fehlenden Zahn
Nein
1.–2. Jahr — 3000 €
1.–3. Jahr — 4500 €
1.–4. Jahr — 6000 €
Ab dem 5. Jahr — keine Begrenzung
- bis 200 € pro Jahr
- bis 200 € alle 2 Jahre
Füllungen aus hochwertigen Materialien
Wurzelkanalbehandlung
Mindestvertragslaufzeit
- 2 Jahre
Es fehlen zwei bis drei Zähne
Allianz erhöht bei zwei fehlenden Zähnen den Beitrag um 50%, der Versicherungsschutz bleibt jedoch unverändert.
Infrage kommt auch das Angebot von Signal Iduna. Der Versicherer verlangt einen Aufpreis von 5 Euro für jeden fehlenden Zahn. Die Leistungsobergrenze für fehlende Zähne liegt bei maximal 1000 Euro pro Zahn.
Tarif: MeinZahnschutz 100
ab 29,88 €
im Monat für 35-Jährige
Tarif: ZahnEXKLUSIV
ab 36,10 €
im Monat für 35-Jährige

Tarif: Exklusiv-Tarif CEZE
ab 37,01 €
im Monat für 35-Jährige
- +50% auf den Beitrag
Zwei Jahre — 2500 €
Drei Jahre — 4000 €
Vier Jahre — keine Begrenzung
- +10 €, höchstens 1000 € für die Implantation
Zwei Jahre — 3000 €
Drei Jahre — 4500 €
Vier Jahre — 6000 €
Fünf Jahre — keine Begrenzung
1. Jahr — 750 €
2 Jahre — 1500 €
3 Jahre — 2250 €
4 Jahre — 3000 €
Ab dem 5. Jahr – keine Begrenzung
- +75% auf den Beitrag
Zwei Jahre — 2500 €
Drei Jahre — 4000 €
Vier Jahre — keine Begrenzung
- +15 €, max. 1000 € für die Implantation
Zwei Jahre — 3000 €
Drei Jahre — 4500 €
Vier Jahre — 6000 €
Fünf Jahre — keine Begrenzung
1. Jahr — 750 €
2 Jahre — 1500 €
3 Jahre — 2250 €
4 Jahre — 3000 €
Ab dem 5. Jahr – keine Begrenzung
- bis zu 150 € alle 2 Jahre
Mindestvertragslaufzeit
- 2 Jahre
- bis zu 300 € einmal alle 2 Jahre
- 2 Jahre
- bis 250 € pro Jahr
- bis 250 € pro Jahr
- 2 Jahre

Tarif: Exklusiv-Tarif CEZE
ab 37,01 €
im Monat für 35-Jährige
1. Jahr — 750 €
2 Jahre — 1500 €
3 Jahre — 2250 €
4 Jahre — 3000 €
Ab dem 5. Jahr – keine Begrenzung
1. Jahr — 750 €
2 Jahre — 1500 €
3 Jahre — 2250 €
4 Jahre — 3000 €
Ab dem 5. Jahr – keine Begrenzung
- bis 250 € pro Jahr
- bis 250 € pro Jahr
- 2 Jahre
Mehr als drei Zähne fehlen
Wenn mehr als 3 Zähne fehlen, lehnen die meisten Gesellschaften den Vertragsabschluss ab, aber wir haben einige Gesellschaften ohne solche Einschränkungen gefunden.
Tarif: Komfort 100
ab 33,00 €
im Monat für 35-Jährige
Bedingungen:
Für Zähne, die bei Vertragsabschluss bereits fehlen (ohne Begrenzung der Anzahl), zahlt der Versicherer nicht, sondern nur für neue Probleme.
- 1 Kalenderjahr bis zu 1000 €
- 1 bis 2 Kalenderjahre bis zu 2000 €
- vom 1. bis zum 3. Kalenderjahr bis zu 3000 €
- vom 1. bis zum 4. Kalenderjahr bis zu 4000 €
- ab dem 5. Kalenderjahr uneingeschränkt
Tarif: Exklusiv-Tarif CEZE
ab 37,01 €
im Monat für 35-Jährige
Bedingungen:
Deckt keine zuvor empfohlene oder begonnene Behandlung/Prothetik ab. Es gilt ein eingeschränkter Schutz bei Fehlen von 2-4 Zähnen:
- 1 Kalenderjahr bis 750 €
- vom 1. bis zum 2. Kalenderjahr bis zu 1500 €
- vom 1. bis zum 3. Kalenderjahr bis zu 2250 €
- vom 1. bis zum 4. Kalenderjahr bis zu 3000 €
- ab dem 5. Kalenderjahr uneingeschränkt
Fehlen mehr als 4 Zähne, ist ein Vertragsabschluss nicht möglich.

Tarif: Exklusiv
Bedingungen:
Der Vertrag für eine Zahnbehandlung bei der DFV-Versicherung kann mit einer beliebigen Anzahl fehlender Zähne abgeschlossen werden, aber deren Behandlung oder Zahnersatz ist nicht versichert. Es gibt keinen Risikozuschlag für fehlende Zähne.
- 1 Kalenderjahr bis 1750 €
- vom 1. bis zum 2. Kalenderjahr bis zu 3500 €
- vom 1. bis zum 3. Kalenderjahr bis zu 5250 €
- vom 1. bis zum 4. Kalenderjahr bis zu 7000 €
- Ab dem 5. Kalenderjahr ohne Einschränkungen
Erhöhung der Leistungen der gesetzlichen Krankenversicherung für Zahnersatz
Die gesetzliche Krankenversicherung übernimmt für Zahnersatz nur einen Festzuschuss, dessen Höhe von der medizinischen Befundbeschreibung abhängt.
Die Tarife „KDT“ von DKV und „Zahnersatz Sofort“ von ERGO machen alles einfacher: Unabhängig davon, welche Leistung Ihre Krankenkasse bewilligt, verdoppelt sich deren Höhe – oft bis zu 100% der erstattungsfähigen Kosten, ohne Fragen zu Gesundheit und fehlenden Zähnen. Dies ermöglicht es Ihnen, die Kosten zu kontrollieren und sich durch vernünftige Versicherungsbeiträge vor großen finanziellen Risiken zu schützen.

Tarif: KDT
Bedingungen:
Versichert sind Leistungen für Zahnkronen und Zahnersatz — zum Beispiel Brücken, Prothesen, Implantate einschließlich Restauration, Materialien und Laborkosten.
Verdopplung des befundbezogenen Festzuschusses der gesetzlichen Krankenversicherung.
Wartezeit — 8 Monate.
Keine Fragen zum Gesundheitszustand und zu fehlenden Zähnen.
Bereits begonnenen Zahnersatz und Zahnersatz für bekannte fehlende Zähne zahlt der Versicherer nicht.

Tarif: Zahnersatz Sofort
Bedingungen:
Die Deckung erstreckt sich auf die Behandlung mit Zahnersatz, begonnen innerhalb von 6 Monaten vor Inkrafttreten des Versicherungsvertrags und noch andauernd zum Versicherungsbeginn.
Verdopplung des befundbezogenen Festzuschusses der gesetzlichen Krankenversicherung.
Ohne Wartezeit
Die maximale Erstattungssumme im ersten Versicherungsjahr beträgt 1.000 Euro und 2000 Euro für die ersten beiden Versicherungsjahre zusammen. Nach Ablauf des zweiten Versicherungsjahres ohne Begrenzung.

Tarif: Zahnersatz x2
Bedingungen:
Gilt für empfohlene Behandlung, aber nicht für begonnene oder bereits kalkulierte.
Verdopplung des befundbezogenen Festzuschusses der gesetzlichen Krankenversicherung.
Wartezeit — 6 Monate
Ohne gesundheitliche Fragen, aber höchstens 2 fehlende Zähne.
Höchsterstattungsbeträge:
1 Jahr — 250 Euro
1-2 Jahre — 500 Euro
1-3 Jahre — 750 Euro
ab dem 4. Jahr — ohne Begrenzung.

Berechnet für Alter 35
Wann sich keine Versicherung mehr abschließen lässt
Eine Zahnzusatzversicherung zahlt für das, was es bei Vertragsabschluss noch nicht gab. Daraus folgen drei Regeln, von denen viele zu spät erfahren.
Nach dem Heil- und Kostenplan ist es zu spät
Sobald der Zahnarzt den Behandlungsbedarf festgehalten hat, gilt die Behandlung als angeraten und ist vom Versicherungsschutz ausgeschlossen. Deshalb wird der Vertrag vor dem Termin geschlossen, nicht danach.
Von dieser Regel gibt es Auswege. Bei der UKV ist die Frage nach angeratener Behandlung auf die letzten zwei Jahre begrenzt: Ist der Befund oder die Empfehlung älter, ist ein Abschluss möglich. Daneben gibt es Tarife, die bereits bekannte Probleme bewusst ausschließen, aber alles Spätere voll abdecken — für jemanden mit einem alten Befund und sonst gesunden Zähnen ist das ein gangbarer Weg. Den konkreten Tarif wählen wir nach Situation.
Keine Wartezeit heißt nicht sofortige Leistung
Viele Tarife kommen ohne Wartezeit — der Vertrag gilt sofort. Fast alle haben aber eine Summenbegrenzung: eine Obergrenze für die ersten Jahre. Typisch sind 1.000–1.500 € im ersten Jahr, 2.000–3.000 € über zwei, 3.000–4.500 € über drei Jahre, volle Leistung ab dem vierten oder fünften Jahr. „Ohne Wartezeit“ heißt, dass Ihr Leistungsantrag angenommen wird, nicht dass die volle Summe gezahlt wird.
Je weniger Zähne, desto teurer und schwieriger der Vertrag
Als fehlend gilt ein Zahn, der fehlt und nicht ersetzt ist. Weisheitszähne, Lücken, die sich von selbst geschlossen haben, und Zähne mit Krone, Brücke oder Implantat zählen nicht. Bei einem fehlenden Zahn verzichten manche Versicherer auf einen Zuschlag, andere verlangen schon dafür einen; für den zweiten und dritten wird ein Zuschlag fällig, bei mehr als drei bis vier fehlenden Zähnen wird oft abgelehnt. Die Angaben müssen ehrlich sein: Eine falsche Antwort im Antrag kann den Schutz für den gesamten Vertrag kosten.
Häufige Fragen
Wie viel zahlt die Kasse 2026 für eine Krone?
239,03 € ohne Bonusheft, 278,87 € nach fünf Jahren und 298,79 € nach zehn — das sind 60, 70 und 75 % der Regelversorgung von 398,39 €. Kostet die Krone mehr als der Standard, tragen Sie die Differenz.
Warum zahlt die Kasse so wenig für ein Implantat?
Der Zuschuss richtet sich nach dem Befund, nicht nach der Behandlung. Fehlt ein Zahn, gilt eine Brücke als Standard, und die Kasse zahlt davon einen Anteil — 552,96 € bei 60 %. Dass Sie ein Implantat für 3.000 € gewählt haben, ändert daran nichts.
Was ändert sich ab 2027?
Die Anteile sinken von 60/70/75 % auf 50/60/65 %. Die bisherigen Anteile bleiben, wenn die Kasse den Heil- und Kostenplan vor dem 1. Januar 2027 bewilligt hat. Am Härtefall ändert sich nichts.
Wie viele Jahre Bonusheft braucht man?
Fünf Jahre in Folge ergeben 70 %, zehn Jahre 75 %, bei Plänen, die ab 2027 bewilligt werden, 60 und 65 %. Gezählt werden die Jahre vor dem Behandlungsjahr. 2020 wird automatisch angerechnet.
Ich habe mein Bonusheft verloren, was nun?
Bitten Sie die Praxis, die Einträge wiederherzustellen: Stempel können nachgetragen werden, wenn die Termine stattgefunden haben und in der Patientenakte stehen.
Wer hat Anspruch auf den Härtefall?
Alle, deren monatliches Bruttoeinkommen des Haushalts höchstens 1.582 € (eine Person) beziehungsweise 2.175,25 € (zwei Personen) beträgt, sowie Bezieher von Grundsicherungsgeld, Sozialhilfe, Grundsicherung im Alter oder BAföG. Abgedeckt ist nur die Regelversorgung.
Was, wenn das Einkommen knapp über der Härtefallgrenze liegt?
Es gilt eine Gleitregelung: Ihr Anteil beträgt höchstens das Dreifache des übersteigenden Betrags. Bei 1.640 € Einkommen und einer Grenze von 1.582 € sind das maximal 174 €.
Kann man sich versichern, wenn die Behandlung bereits angeraten ist?
In der Regel nein: Angeratene Behandlungen sind vom Schutz ausgenommen. Ausnahmen gibt es — bei der UKV ist die Frage auf die letzten zwei Jahre begrenzt, und manche Tarife decken nur ab, was nach Vertragsabschluss entsteht.
Was ist eine Summenbegrenzung?
Eine Obergrenze für Leistungen in den ersten Vertragsjahren: meist 1.000–1.500 € im ersten Jahr und 3.000–4.500 € über drei Jahre. Das ist nicht dasselbe wie eine Wartezeit — der Vertrag kann sofort gelten und die Grenze trotzdem greifen.
Wie viele fehlende Zähne werden bei Vertragsabschluss akzeptiert?
Einer – bei manchen Versicherern ohne Zuschlag, bei anderen bereits mit Zuschlag. Zwei bis drei – mit Beitragszuschlag. Mehr als drei bis vier nehmen nur einzelne Tarife an. Weisheitszähne und bereits ersetzte Zähne zählen nicht.
Diese Informationen sind allgemeiner Natur und ersetzen keine Beratung.
Mehr über die Zahnzusatzversicherung erfahren Sie in unserem allgemeinen Artikel zur Zahnzusatzversicherung
Brauchen Sie eine Beratung?
Füllen Sie das Formular aus, dann beantworten wir alle Ihre Fragen und helfen Ihnen beim Abschluss eines Zahnzusatzversicherungsvertrags.
Wenn Sie weitere Fragen haben, können Sie uns jederzeit kontaktieren:
Per E-Mail: [email protected]
Per Telegram: t.me/Finber_support




-
Mahnverfahren: Schulden in Deutschland eintreiben – ohne Klage und ohne Gerichtstermin
-
DB Familienticket für 99,99 € jetzt dauerhaft: Bedingungen und Haken
-
Was sich in Deutschland im Oktober 2026 ändert
-
Zahnzusatzversicherung vor Jahresende: Wann das „kurze erste Jahr“ wirklich funktioniert
-
Wege zum Erwerb von Entgeltpunkten




