


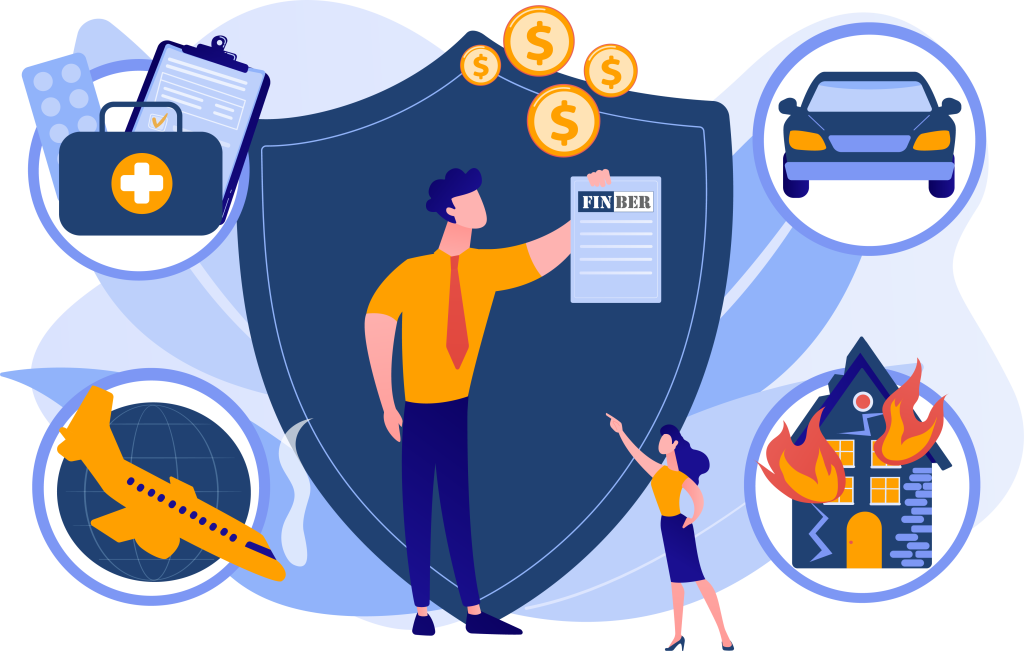
Die richtige Wahl von Versicherungen ist der Schlüssel zu effektiven Einsparungen. Aber wie soll man sich bei all den Nuancen zurechtfinden, wenn man kein Experte für Versicherungen in Deutschland ist?
Es besteht das Risiko, das zu kaufen, was Sie tatsächlich нwird benötigt, und folglich, unnötig Geld ausgeben.
In meiner Praxis erlebe ich oft Fälle, in denen Menschen Versicherungen haben, die sie absolut nicht erforderlich. Dennoch müssen sie dafür bezahlen.
Es gibt keine nutzlosen Versicherungen – nur falsch ausgewählte.
Eine Versicherung wird nicht von sich aus nutzlos, sondern dann, wenn sie nicht zu Ihrer Situation passt oder so gestaltet ist, dass sie im entscheidenden Moment nicht zahlt. Unten finden Sie drei Fallen, durch die Geld umsonst ausgegeben wird, sowie eine Analyse von zehn konkreten Polizisten: wann sie tatsächlich unnötig sind und wann sie zwar benötigt werden, aber die falschen gekauft wurden.
Die erste Falle ist ein Vertrag über drei bis fünf Jahre. Die lange Laufzeit lohnt sich fast immer für den, der verkauft, und nicht für den, der zahlt. Ihre Situation ändert sich in fünf Jahren: Umzug, Familie, Einkommen, Arbeit. Auch die Marktbedingungen ändern sich, während Sie im alten Tarif bleiben. Eine normale Laufzeit ist heute ein Jahr mit automatischer Verlängerung und der Möglichkeit, zum Ende der Laufzeit zu kündigen. Wenn man Ihnen fünf Jahre «mit Rabatt» anbietet, rechnen Sie diesen Rabatt in Euro aus und vergleichen Sie ihn mit dem, was Sie an Flexibilität verlieren.
Die zweite Falle ist ein Gesamtpaket. Wenn in einem Vertrag vier bis fünf Versicherungen zusammengefasst sind, ist es nicht möglich, auf die nicht benötigte zu verzichten, ohne auch auf die benötigte zu verzichten. Für den benötigten Teil zahlen Sie das Anderthalb- bis Dreifache dessen, was Sie für eine separate Police bezahlen würden.
Die dritte Falle ist das Fehlen von Schlüsselpunkten. Zwei Policen mit dem gleichen Namen und einem doppelten Preisunterschied sind in der Regel keine Gier, sondern ein unterschiedlicher Leistungsumfang. Genau die fehlenden Punkte machen eine notwendige Versicherung zu einer nutzlosen. Als Nächstes für jede Art — worauf genau zu achten ist.
1. Separate Pannenhilfe-Versicherung
Wenn sie zu viel ist
Eine separate Police ist fast immer teurer als dieselbe Leistung innerhalb der Kfz-Versicherung. In der Kasko- und Haftpflichtversicherung nennt sie sich Schutzbrief und kostet etwa 10 bis 20 Euro im Jahr, ein separater Vertrag ein Vielfaches davon.
Wann es doch Sinn macht: wenn Sie kein eigenes Auto haben, aber oft am Steuer eines fremden oder gemieteten Wagens sitzen, sowie wenn Sie viel außerhalb Deutschlands unterwegs sind und Ihnen ein Rücktransport ins Heimatland aus einem anderen Land wichtig ist.
Was zu überprüfen ist: sind Abschleppen, Ersatzwagen, Übernachtung und Rückfahrt inbegriffen – und ab welcher Entfernung vom Wohnort greift das Ganze? Oft gilt die Hilfe erst ab einer Entfernung von 50 km vom Wohnort.
2. Sachversicherung Hausratversicherung ohne die erforderlichen Punkte
Was macht sie nutzlos?
Eine Sachversicherung ist an sich für fast jeden notwendig: gegen Feuer, Wasserschäden, Diebstahl und in vielen Verträgen auch gegen Blitzschlag und Spannungsschwankungen. Nicht die Bezeichnung, sondern der Leistungsumfang macht sie nutzlos.
Was im Vertrag zu prüfen ist:
- Fahrraddiebstahl zu jeder Tageszeit. Bei günstigen Tarifen ist Diebstahl nachts nicht versichert — und gestohlen wird nun mal nachts.
- Schlossanforderungen. Wenn in den Bedingungen ein Schloss eines bestimmten Wertes oder einer bestimmten Klasse vorgeschrieben ist und Sie ein anderes haben, erfolgt keine Auszahlung.
- Grobe Fahrlässigkeit — grobe Fahrlässigkeit. Ohne diesen Punkt kostet Sie ein vergessenes offenes Fenster oder ein Schlüssel unter der Fußmatte die Leistung.
- Naturkatastrophen — Elementarschäden. Hochwasser, Starkregen, Überschwemmungen einzelner Wohnblöcke – diese sind nicht im Basistarif enthalten.
- Versicherungssumme nach Fläche. Der Marktpreis liegt bei etwa 650 € pro Quadratmeter. Ein zu niedrig angesetzter Betrag führt zu einer Unterversicherung und einer gekürzten Auszahlung.
3. Privathaftpflichtversicherung mit eingeschränktem Schutz
Was macht sie nutzlos?
Das ist die wichtigste Versicherung in Deutschland – und gleichzeitig diejenige, bei der der Unterschied zwischen den Tarifen alles entscheidet. Eine zerbrochene Schaufensterscheibe eines anderen oder ruiniertes Parkett in einer Mietwohnung kosten Tausende von Euro, eine schwere Verletzung durch Ihr Verschulden hingegen Millionen.
Was im Vertrag zu prüfen ist:
- Versicherungssumme ab 50 Mio. €. Tarife mit geringerem Versicherungsschutz sparen Ihnen zwar ein paar Euro pro Jahr, doch den Unterschied werden Sie nur einmal im Leben spüren – und zwar sehr schmerzlich.
- Forderungsausfalldeckung — Zahlung, wenn Ihnen Schaden zugefügt wurde und der Verursacher weder eine Versicherung noch Geld hat. Ohne diesen Punkt stehen Sie mit leeren Händen da.
- Mietsachschäden — Schäden an der Mietwohnung: Parkett, Fliesen, Einbauküche, Sanitäranlagen.
- Verlust der Schlüssel, einschließlich der Schlüssel für den gemeinschaftlichen Eingang und das Haustürschloss. Der Austausch einer Schließanlage in einem Mehrfamilienhaus beläuft sich leicht auf bis zu fünftausend Euro.
- Deliktunfähige Kinder — Schäden durch Kinder unter sieben Jahren. Nach dem Gesetz sind sie nicht für ihre Handlungen verantwortlich, und ohne diesen Punkt zahlen Sie.
- Gefälligkeitsschäden — Schäden, die bei unentgeltlicher Hilfe für Bekannte entstehen, beispielsweise beim Umzug.
- Grobe Fahrlässigkeit grobe Fahrlässigkeit.
Eine Police ohne diese Punkte existiert zwar formal, wird aber in einer typischen Situation nicht greifen.
4. Riester-Rente ist für Ihre Situation nicht geeignet
Wem sie nicht passt
Riester ist an sich weder ein schlechtes noch ein gutes Produkt – es lohnt sich dort, wo der staatliche Zuschuss die Kosten des Vertrags übersteigt. Das sind Familien mit Kindern und Personen mit hoher Steuerbelastung. Für Alleinstehende ohne Kinder, Personen mit einem Jahreseinkommen zwischen 15.000 und 40.000 €, Selbstständige und Menschen über 50 ist es meist nicht geeignet.
Wichtig für 2026: Ein neuer Riester-Vertrag kann nur noch bis zum 31. Dezember 2026 abgeschlossen werden. Ab dem 1. Januar 2027 wird das Programm für Neuverträge geschlossen, an seine Stelle tritt das Altersvorsorgedepot mit einem Grundzulagenbetrag von bis zu 540 € pro Jahr statt 175 €. Bereits abgeschlossene Verträge laufen weiter.
Detaillierte Analyse: Für wen sich die Riester-Rente nicht eignet und was ab 2027 an ihre Stelle tritt.
5. Komplettpakete aus vier bis fünf Versicherungen
Warum das Paket fast immer teurer ist
In ein Paket werden eine oder zwei benötigte Versicherungen und drei bis vier Zusatzleistungen zusammengefasst. Es ist nicht möglich, eine Zusatzleistung einzeln abzulehnen – der gesamte Vertrag wird aufgelöst. Am Ende zahlen Sie für den benötigten Teil das Anderthalb- bis Dreifache dessen, was eine separate Police kosten würde.
Wie man überprüft: Bitte fordern Sie eine Aufteilung des Beitrags nach jedem Risiko in Euro pro Jahr an. Wenn keine Aufteilung bereitgestellt wird, ist dies die Antwort. Vergleichen Sie anschließend die erforderlichen Positionen mit den Einzel Tarifen auf dem Markt.
Verträge mit einer Laufzeit von drei bis fünf Jahren
Welche Gefahren birgt eine lange Laufzeit?
Eine lange Laufzeit bindet Sie an einen Tarif, aber Ihr Leben hält niemand an. In fünf Jahren ändern sich Einkommen, Familie, Wohnsituation, Arbeit und der Markt selbst. Die ganze Zeit über zahlen Sie für Bedingungen, die auf eine Situation zugeschnitten sind, die es längst nicht mehr gibt.
Der zweite Effekt ist, dass Sie nicht gehen können, selbst wenn der Versicherer den Preis erhöht hat oder sich die Bedingungen verschlechtert haben. Ein normaler Richtwert: eine Laufzeit von einem Jahr mit automatischer Verlängerung und dem Recht auf Kündigung zum Ende des Zeitraums, normalerweise mit einer Frist von drei Monaten.
Langzeitrabatt Das klingt überzeugend – genau so lange, bis man den Betrag in Euro umrechnet. In der Regel handelt es sich dabei um 5–10 % Beiträge – der Preis, den Sie dafür zahlen, dass Sie sich das Recht sichern, es sich für einige Jahre im Voraus noch einmal anders zu überlegen.
Wenn der Vertrag bereits unterzeichnet ist, schauen Sie auf das Enddatum und die Kündigungsfrist: Was unterscheidet die Kündigung von dem Widerruf — der Unterschied in Fristen und Folgen ist grundlegend.
7. Eine separate Fahrradversicherung, die ausschließlich gegen Diebstahl schützt
Wenn sie zu viel ist
Wenn das Fahrrad weniger als 1.000 € kostet und Sie keinen Radtourismus betreiben, lohnt sich eine separate Police nicht. Es ist billiger und zuverlässiger, den Fahrraddiebstahl als Option in die Hausratversicherung einzuschließen.
Wann ist eine separate Police sinnvoll: Ein teures Fahrrad oder E-Bike ab 2.000 €, sowie falls Sie eine Versicherung gegen Pannen, Verschleiß von Teilen und weltweit benötigen – dies ist in der Regel nicht in der Sachversicherung enthalten.
Was Sie in jedem Fall überprüfen sollten: Wird ein Diebstahl in der Nacht übernommen, welche Anforderungen gelten für das Schloss und gibt es örtliche Einschränkungen – viele Tarife übernehmen keine Kosten für ein Fahrrad, das aus einem Gemeinschaftskeller gestohlen wurde.
8. Das Lebensversicherungs-Sparmodell anstelle des risikoreichen Modells
Worin der Unterschied besteht und warum das wichtig ist
Hier werden zwei verschiedene Produkte verwechselt. Risikolebensversicherung — Risikolebensversicherung — schützt die Familie, falls die Person, auf der das Budget ruht, nicht mehr da ist. Es ist nicht teuer und für fast alle notwendig, die Kinder, eine Hypothek oder einen Partner ohne eigenes Einkommen haben.
Sparplan-Lebensversicherung kombiniert Risikoschutz und Kapitalbildung in einem Vertrag. Für diese Kombination zahlen Sie zusätzliche Kosten, und die Rendite des Kapitalbildungsteils bleibt in der Regel hinter der einer einfachen langfristigen Geldanlage zurück. Gerade diese Konstruktion erweist sich meist als unvorteilhaft.
Faustregel: Schutz und Ersparnisse getrennt halten. Risiko schließen. Risikoversicherung für die Laufzeit der Hypothek oder bis zur Volljährigkeit der Kinder, und separat zu sparen ist günstiger und transparenter.
9. Berufsunfähigkeitsversicherung mit Klauseln, die alles zunichtemachen
Was einen Vertrag wertlos macht
Die Berufsunfähigkeitsversicherung ist eine der wichtigsten Versicherungen für Erwerbstätige: Die staatliche Erwerbsminderungsrente ist gering, und ein Leben allein davon ist kaum möglich. Nutzlos wird diese Versicherung nicht durch Zweifel an ihrer Notwendigkeit, sondern durch konkrete Vertragsklauseln.
Was zu überprüfen ist:
- Abstrakte Verweisung — das Recht des Versicherers, Sie auf «jede andere geeignete Arbeit» zu verweisen, anstatt zu zahlen. In einem normalen Vertrag gibt es diesen Punkt nicht.
- Schwelle 50 %. Die Leistung muss bei Verlust der Hälfte der Arbeitsfähigkeit genau in Ihrem Beruf ausgeübt werden und nicht in irgendeinem.
- Auszahlungsfrist — bis zum Rentenalter und nicht bis 60 Jahre.
- Nachversicherungsgarantie — Recht auf Erhöhung der Versicherungssumme ohne erneute medizinische Risikoprüfung bei Heirat, Geburt eines Kindes, Hypothek.
- Ehrliche Antworten im Gesundheitsfragebogen. Schweigen ist die häufigste Ursache für die Leistungsablehnung nach vielen Jahren.
Ausführlich zu Bedingungen und Beträgen: Berufsunfähigkeitsversicherung in Deutschland.
10. Handy- und Technikversicherung
Wann sie sich nicht rechnet
Für ein Telefon im Wert von 300 bis 500 € lohnt sich eine Versicherung fast nie: Die Beiträge für zwei Jahre plus Selbstbeteiligung sind vergleichbar mit den Kosten für eine Reparatur oder ein neues Gerät. Rechnet man noch die Ausschlusskriterien hinzu – Wasser, Verschleiß, Verlust ohne Einbruch –, verliert sie ihren Sinn endgültig.
Wann es doch Sinn macht: ein teures Gerät ab 1.000 €, für die Arbeit notwendige Technik und die ersten ein bis zwei Jahre, in denen die Kosten für einen Ersatz am höchsten sind.
Was zu überprüfen ist: wird Verlust oder nur Einbruchdiebstahl abgedeckt, gibt es eine Selbstbeteiligung und sinkt die Entschädigung mit dem Alter des Geräts auf den Zeitwert. Ein Teil der Risiken ist bereits durch die Hausratversicherung abgedeckt — schauen Sie sich zuerst an, was Sie bereits haben.
Und noch eine, nach der am häufigsten gefragt wird: die Reisegepäckversicherung
Reisegepäckversicherung ist das klassische Beispiel für eine Police, die sinnvoll erscheint und fast nie greift. Verbraucherschützer zählen sie zu den überflüssigen Versicherungen, und das aus drei Gründen.
- Strengste Anforderungen an die «Überwachung» von Dingen. Gepäck, das im Auto, im Zimmer oder auch nur für ein paar Minuten unbeaufsichtigt gelassen wird, ist meistens vom Versicherungsschutz ausgeschlossen.
- Niedrige Limits für Wertgegenstände. Technik, Schmuck und Bargeld sind nur teilweise oder gar nicht versichert.
- Auszahlung zum Restwert. Für einen drei Jahre alten Koffer bekommen Sie den Preis eines drei Jahre alten Koffers, nicht den eines neuen.
Was funktioniert anstelle von: Ein Einbruchdiebstahl aus dem Hotelzimmer und ein Raub sind in der Regel bereits durch die Hausrat- oder Reisegepäckversicherung abgedeckt. Für die Verspätung und den Verlust von Gepäck durch die Fluggesellschaft ist der Beförderer nach dem Montrealer Übereinkommen verantwortlich, und die Ansprüche müssen gegen diesen geltend gemacht werden. Eine separate Police ist dafür nicht erforderlich.
Wann es doch Sinn macht: lange Reisen mit teurem professionellem Equipment – aber dann ist das eine separate Geräteversicherung und keine Gepäckversicherung. Was sich wirklich lohnt, mit auf die Reise zu nehmen – AuslandskrankenversicherungSie schließt ein Risiko ab, das Zehntausende von Euros kosten kann.
Wie Sie Ihren Vertrag in fünfzehn Minuten überprüfen
Nehmen Sie Ihre Police und gehen Sie sechs Punkte durch. Das reicht aus, um zu verstehen, ob Ihre Versicherung funktioniert oder nur wie eine Versicherung aussieht.
- Frist und Ablaufdatum. Ein Jahr mit automatischer Verlängerung ist in Ordnung. Drei bis fünf Jahre sind ein Anlass, den Nutzen neu zu berechnen. Schauen Sie sich dabei gleich die Kündigungsfrist an, diese beträgt meist drei Monate.
- Was genau versichert ist. Nicht der Tarifname, sondern die Liste der Risiken. Wenn ein Punkt nicht im Vertrag steht, existiert er im wirklichen Leben auch nicht.
- Versicherungssumme. Für die Haftpflicht — ab 50 Mio. €. Für den Hausrat — nach der Quadratmeterzahl der Wohnung.
- Franchise. Wie viel zahlen Sie im Schadensfall selbst und frisst das nicht den Sinn der Versicherung komplett auf?.
- Ausnahmen. Der nützlichste Abschnitt des Vertrags und der einzige, der selten gelesen wird.
- Ein Vertrag oder ein Paket. Falls es ein Paket ist, fordern Sie eine Aufschlüsselung des Beitrags nach Risiken in Euro pro Jahr an.
Wenn ein Punkt in den Unterlagen nicht enthalten ist, fordern Sie diesen schriftlich beim Versicherer an. Ein mündliches «Natürlich ist das versichert» ist in einer Streitfrage wertlos.
Häufige Fragen
Gibt es Versicherungen, die absolut niemand braucht?
Praktisch keine. Es gibt solche, die sich selten lohnen: Gepäckversicherung, separate Glasversicherung, Handyversicherung für ein günstiges Gerät, Insassenversicherung im Auto, Garantieverlängerung für Technik. In jedem Fall lautet die Frage: Wie viel würde dasselbe Risiko ohne Versicherung kosten?.
Warum wird mir ein Fünfjahresvertrag angeboten?
Eine lange Laufzeit ist für den Verkäufer von Vorteil: Er sichert sich damit den Kunden und seine Vergütung. Ihnen gewährt er einen Rabatt in Höhe von 5–10 % der Rate und nimmt Ihnen das Recht, es sich anders zu überlegen. Rechnen Sie diesen Rabatt in Euro um und vergleichen Sie ihn mit dem Preis für die mangelnde Flexibilität.
Ist ein Komplettpaket immer schlecht?
Nicht immer, aber man muss es immer überprüfen. Verlangen Sie eine Aufschlüsselung des Beitrags nach jedem Risiko in Euro pro Jahr und vergleichen Sie die gewünschten Positionen mit separaten Tarifen. Wenn die Aufschlüsselung nicht gegeben wird, ist das bereits eine Antwort für sich.
Welche Versicherungssumme wird in der Haftpflichtversicherung benötigt?
Ab 50 Mio. €. Der Preisunterschied zwischen 10 und 50 Millionen beträgt ein paar Euro pro Jahr, aber der Unterschied beim Schutz im Ernstfall ist fundamental.
Lohnt es sich, bis Ende 2026 eine Riester-Rente abzuschließen?
Nur wenn er sich nach Ihren Zahlen rechnet: Familie mit Kindern, hohe Steuerlast. Dass das Programm «ausläuft», ist für sich genommen kein Argument. Ab 2027 steigt der Grundzuschlag im neuen Depot von 175 auf 540 € pro Jahr.
Was tun, wenn der Vertrag bereits unterzeichnet ist und er ungünstig ist?
Prüfen Sie das Enddatum und die Kündigungsfrist. In den ersten zwei Wochen nach Abschluss gilt in der Regel ein Widerrufsrecht. Danach erfolgt eine Kündigung zum Ende der Laufzeit. Es ist nicht ratsam, staatlich geförderte Rentenverträge ohne vorherige Berechnung zu kündigen: Die erhaltenen Zulagen müssen zurückgezahlt werden.
Über den Autor. Valeriy Meleh, Finber. Versicherungsmakler mit Erlaubnis nach § 34d Abs. 1 GewO und Immobiliardarlehensvermittler nach § 34i GewO, registriert bei der IHK Rhein-Neckar. Registernummern: D-HIAG-TDBW7-60 und D-W-153-ABGZ-14. Über 20 Jahre Praxis, rund 6.000 Kunden, über 400 Partner.
Quellen. Die Liste der notwendigen und überflüssigen Policen wurde mit der Position deutscher Verbraucherschutzorganisationen abgeglichen: Verbraucherzentrale, «Welche Versicherung brauche ich?» und Verbraucherportal Bayern, «Unnötige Versicherungen». Die Haftung des Frachtführers für Reisegepäck – Montrealer Übereinkommen.
Relevanz. Die Daten wurden im August 2026 überprüft. Die Seite wird mindestens einmal im Jahr überarbeitet, und Abschnitte mit Daten werden bei Gesetzesänderungen aktualisiert.
Das Material dient zu Informationszwecken und stellt keine individuelle Beratung dar. Ob eine konkrete Police zu Ihnen passt, hängt von Ihrer Situation ab.

-
Mindestrente in Deutschland: warum es sie nicht gibt und was stattdessen gezahlt wird
-
Direktversicherung in Deutschland: was bei der Auszahlung abgezogen wird
-
Was sich in Deutschland ab September 2026 ändert
-
Waisenrente in Deutschland: Rente für Halb- und Vollwaisen
-
bAV für Arbeitgeber: die Pflichten des Unternehmens in Deutschland

