


Es mag eine banale Frage sein: Wo und wie hebt man in Deutschland Geld von Bankkarten ab? Doch auch hier gibt es einige wichtige Nuancen.
Der Hauptpunkt ist – von welchen Karten? von Girocard oder VISA/Mastercard?
Wenn letztere universeller einsetzbar sind und weltweite Abhebungen ermöglichen, hat die Girocard in Deutschland eine Reihe kleiner eigener Vorteile.
Russische Karten in Deutschland: Was im Jahr 2026 funktioniert
Kurze Antwort: Karten russischer Banken funktionieren in deutschen Geldautomaten nicht.. Dies betrifft alle Systeme – Visa, Mastercard, Mir und seit Kurzem auch UnionPay.
Das System mit UnionPay-Karten, das in den Jahren 2022–2023 funktionierte, ist nicht mehr aktiv. Dafür gibt es zwei Gründe. Erstens gerieten die größten ausgebenden Banken solcher Karten im November 2024 unter US-Sanktionen, weshalb das chinesische Zahlungssystem deren Transaktionen außerhalb Russlands nicht mehr verarbeitet. Zweitens haben die Banken selbst die UnionPay-Produkte ins Archiv verschoben: Zum Zeitpunkt der Überprüfung im August 2026 sind Karten dieses Systems bei russischen Emittenten entweder als Archivkarten markiert oder fehlen gänzlich im Sortiment.
Praktische Schlussfolgerung: Man sollte nicht darauf zählen, in Deutschland mit einer russischen Karte Bargeld abzuheben. Alle Anleitungen zu diesem Thema, die man im Internet findet, sollte man unbedingt auf ihr Datum überprüfen – die Situation ändert sich mit jedem Sanktionspaket, und Materialien von vor zwei Jahren sind bereits falsch.
Mehr zu Plattformen für Geldübergweisungen ins Ausland
1. Bargeldabhebung an den Geldautomaten der eigenen kartenausgebenden Bank.
Welche Karten: Girocard, Visa, Mastercard.
Die einfachste und naheliegendste Methode. Kostenlose Bargeldabhebung (manchmal gelten bestimmte Limits). Die Sparkasse (das Pendant zur Sberbank in Russland) ist mit Abstand führend, was die Anzahl der Geldautomaten angeht. Andere Banken verfügen über deutlich weniger Geldautomaten.
Privathaftpflichtversicherung — Haftpflichtversicherung gegenüber Dritten. Schütze dich und deine Familie.
Welche Karten: Girocard, Visa, Mastercard.
Die einfachste und naheliegendste Methode. Kostenlose Bargeldabhebung (manchmal gelten bestimmte Limits). Die Sparkasse (das Pendant zur Sberbank in Russland) ist mit Abstand führend, was die Anzahl der Geldautomaten angeht. Andere Banken verfügen über deutlich weniger Geldautomaten.
2. Kostenlose Bargeldabhebung an Partner-Geldautomaten
Welche Karten: Girocard.
Bei allen Banken außer den Sparkassen gibt es deutlich weniger Geldautomaten, weshalb sie sich zu Partnernetzwerken zusammenschließen. Insgesamt gibt es in Deutschland etwa 50.000 Geldautomaten, und sie sind wie folgt verteilt:
| Netzwerk | Wer gehört dazu | Geldautomaten |
|---|---|---|
| Sparkassen-Verbund | Alle Sparkassen des Landes | Das größte Netzwerk |
| BankCard ServiceNetz | Volksbanken und Raiffeisenbanken, Sparda-Banken, PSD-Banken | etwa 14.000 |
| Cash Group | Deutsche Bank, Postbank, Commerzbank, HypoVereinsbank und ihre Tochterbanken | mehr als 4.500 |
| CashPool | Targobank, Santander, alle Sparda-Banken, OLB, National-Bank, Merkur Privatbank und eine Reihe von Privatbanken | etwa 2.800 |
Bitte beachten Sie: CashPool funktioniert weiterhin – Informationen im Internet über dessen Schließung entsprechen nicht der Wahrheit. Die aktuelle Geldautomatensuche finden Sie auf der Website cash-pool.de; die bisherige Adresse in der .mobi-Domain öffnet sich nicht mehr.
3. Kostenlose Abholung in den Geschäften
Welche Karten: girocard. Höchstbetrag pro Transaktion — 200 €, kostenlos, direkt an der Kasse.
Die Regeln haben sich geändert: Bei einigen Ketten ist der Mindesteinkaufswert komplett weggefallen.
| Netzwerk | Mindestkauf |
|---|---|
| dm, Müller, REWE, tegut | vom ersten Artikel — kein Minimum |
| ALDI Nord, Lidl | 1 € |
| ALDI SÜD, toom Baumarkt, NORMA, HIT | 5 € |
| Kaufland, Netto Marken-Discount, Rossmann, PENNY, V-Markt | 10 € |
| EDEKA, Biomarkt denn's | 20 € |
Hinweis: Nicht alle Filialen der Kette nehmen teil – zum Beispiel längst nicht jede EDEKA-Filiale. Achten Sie an der Kasse auf den Aufkleber mit dem Hinweis zur Bargeldauszahlung.
4. Gebührenpflichtige Abhebung an fremden Geldautomaten
Wenn sich kein Geldautomat Ihres Netzwerks in der Nähe befindet, können Sie an jedem anderen Geldautomaten Geld abheben – allerdings gegen eine Gebühr des Geldautomatenbetreibers (Fremdentgelt). Diese ist unabhängig von Ihrer Bank und wird vom Betreiber des Geräts festgelegt.
Ihre Verteidigung ist einfach und funktioniert immer. Das Gesetz verpflichtet den Betreiber, die vollständige Höhe der Provision anzuzeigen. auf dem Bildschirm vor der Geldwiedergabe, und diese auch auf dem Kassenbon auszuweisen. Und das Wichtigste: Sie sind verpflichtet, die Provision zu zahlen, nur wenn ihre Gesamtsumme vor Beginn der Transaktion bekannt gegeben wurde. Kommt es zu einem Streit, muss die Bank die Tatsache der Information nachweisen und nicht Sie.
Daher gilt eine Regel: Wenn Sie den Betrag auf dem Bildschirm sehen, entscheiden Sie. Wenn es Ihnen nicht passt, drücken Sie auf «Abbrechen», es werden keine Abbuchungen vorgenommen. Achten Sie besonders auf Geldautomaten in touristischen Gebieten, an Bahnhöfen und Flughäfen: Dort sind die Gebühren am höchsten.
Geldabheben im Ausland: Die größte Falle
Außerhalb der Eurozone bietet der Geldautomat eine «bequeme» Umrechnung direkt in Euro an. immer unrentabel: Der Wechselkurs wird vom Betreiber des Geldautomaten festgelegt und ist in der Regel um 3–12 % ungünstiger als der der Bank.
Wählen Sie immer die Option «ohne Konvertierung» und heben Sie in der Landeswährung ab – die Umrechnung übernimmt Ihre Bank zu einem weitaus faireren Kurs. Nach EU-Recht muss der Aufschlag auf den offiziellen Kurs noch vor der Transaktion in Prozent offengelegt werden, sodass Sie die Optionen direkt auf dem Bildschirm vergleichen können.
Der Geldautomat hat das Geld abgebucht, aber nicht ausgezahlt.
Die Situation ist unangenehm, aber lösbar – das Gesetz ist hier auf Ihrer Seite.
- Notieren Sie den Ort, die Uhrzeit und die Nummer des Geldautomaten, bewahren Sie den Beleg auf oder vermerken Sie, dass es keinen Beleg gab.
- Unverzüglich Wenden Sie sich schriftlich an Ihre Bank. Genau Ihre Bank, und nicht der Betreiber des Geldautomaten, ist verpflichtet, den Sachverhalt zu klären.
- Die Bank fordert vom Betreiber einen Kassenkassettenggleich an: Wenn die Diskrepanz bestätigt wird, wird das Geld zurückerstattet.
- Bei einer nicht ausgeführten Transaktion verlangt das Gesetz die Rückerstattung des Betrags. unverzüglich; bei einer unautorisierten spätestens am Ende des nächsten Werktages nach Ihrem Antrag.
- Der Nachweis, dass die Operation ordnungsgemäß und fehlerfrei verlaufen ist, obliegt Bank, sondern Sie.
Frist Für den Antrag gilt eine Frist von 13 Monaten ab dem Tag der Belastung, aber man sollte nicht zögern: Je aktueller der Fall, desto einfacher ist der Abgleich.
Sicherheit am Geldautomaten
| Schema | Wie sieht es aus |
|---|---|
| Skimming | Eine Abdeckung für den Kartenschlitz kopiert den Magnetstreifen, und die PIN wird mit einer Kamera oder durch Ausspähen erfasst. Die gute Nachricht: Die Kopie des Magnetstreifens kann heute verwendet werden nur an vereinzelten Geldautomaten außerhalb Europas — in Europa blockiert das ein Chip |
| Kartenfang | Der Geldautomat «schluckt» die Karte und gibt sie nicht heraus, die PIN wird mit einer Kamera gefilmt. Gehen Sie niemals vom Geldautomaten weg, wenn die Karte stecken bleibt — rufen Sie sofort bei der Bank an |
| Cash-Trapping | Eine gefälschte Blende am Schacht hält Banknoten zurück. Das Geld kommt nicht heraus, Sie gehen weg – und es wird mitgenommen. |
| Abbruch der Operation | Der Betrüger bricht die Transaktion in dem Moment ab, in dem das Geld bereits zur Auszahlung bereitsteht. |
| Ein fremdes Gerät im Geldautomaten selbst | Ein seltenes, aber existierendes Schema zum Anschließen von Geräten an den Apparat |
Einfache Regeln
- Decken Sie die Tastatur bei der PIN-Eingabe mit der Hand ab – immer, selbst wenn niemand in der Nähe ist.
- Überprüfen Sie den Kartenschlitz und die Tastaturabdeckung: Wenn etwas wackelt oder aufgeklebt aussieht, benutzen Sie das Gerät nicht.
- Nehmen Sie niemals «Hilfe» von Fremden am Geldautomaten an.
- Gehen Sie nicht weg, bis Sie die Karte und das Geld haben.
- Bei Verlust oder Diebstahl der Karte – Sperrung über eine zentrale Nummer 116-116, rund um die Uhr; aus dem Ausland +49-116-116. Danach unbedingt Anzeige bei der Polizei erstatten.
- Weder Bank, noch Behörde, noch seriöses Unternehmen niemals Es werden weder PIN noch TAN noch Passwort abgefragt – weder am Telefon noch per E-Mail.
Müssen Geschäfte Bargeld annehmen?
Euro-Banknoten sind das einzige uneingeschränkt gesetzmäßige Zahlungsmittel in Deutschland. Aber das begründet keine Verpflichtungen Für das Geschäft gilt: Die Vertragsfreiheit gilt, und das Lokal hat das Recht, im Voraus «nur Kartenzahlung» anzukündigen. Wenn eine solche Ankündigung am Eingang oder an der Kasse vorhanden ist, ist es sinnlos, darüber zu streiten.
| Gibt es ein Limit für Barzahlungen? | In Deutschland gibt es derzeit kein Tempolimit. Die europaweite Obergrenze von 10.000 € wird in Kraft treten ab dem 10. Juli 2027 |
| Was bereits heute gilt | Kein Verbot, sondern eine Identifizierungspflicht: bei Barzahlung ab 10.000 € Der Verkäufer ist verpflichtet, Ihre Identität festzustellen. Bei Edelmetallen und anderen hochpreisigen Waren ist die Schwelle niedriger — ab 2.000 € |
Sparkasse: Wo Sie kostenlos abheben und was ein fremder Automat kostet
Die Sparkasse hat das größte Automatennetz des Landes. Die Gruppe selbst nennt rund 20.000 eigene Geldautomaten, an denen Sparkassen-Kunden kostenfrei Bargeld bekommen. Die Karte funktioniert an etwa 60.000 Automaten bundesweit — außerhalb des eigenen Netzes ist das Abheben aber kostenpflichtig.
Eine einheitliche Gebühr gibt es nicht, und das ist der wichtigste Punkt. Den Preis legt nicht Ihre Bank fest, sondern der Betreiber des Automaten — deshalb ist er von Anbieter zu Anbieter unterschiedlich. Dafür gilt: Der Automat muss den Betrag auf dem Bildschirm anzeigen, bevor Sie den Vorgang bestätigen. Gefällt Ihnen der Preis nicht, brechen Sie ab — abgebucht wird nichts.
Eine eigene Falle sind Automaten, die zu keiner Bank gehören: in Supermärkten, an Bahnhöfen, an touristischen Orten. Dort ist die Gebühr meist am höchsten, und zusätzlich wird auf dem Bildschirm ein „günstiger Kurs“ angeboten — den lehnen Sie immer ab, mehr dazu im Abschnitt über das Abheben im Ausland.
Ein Tageslimit veröffentlicht die Sparkasse nicht: Es ist individuell und steht in Ihrem Vertrag. Erfragen und ändern lässt es sich beim Berater oder im Online-Banking.
Das Abhebelimit legt jede Sparkasse selbst fest — rechtlich sind es eigenständige Institute, eine bundesweit einheitliche Regel gibt es nicht. Zur Orientierung: Die Sparkasse Hannover erlaubt bis zu 2.000 € pro Tag an den eigenen Geldautomaten, 500 oder 1.000 € an Automaten anderer Banken und 500 € pro Tag im Ausland.
Am Sparkassen-Geldautomaten läuft es so ab. Die Karte wird mit dem Chip voran eingesteckt, auf dem Bildschirm erscheint „Geheimzahl eingeben“ — das ist die vierstellige PIN, bestätigt wird mit der grünen Taste. Danach folgt „Betrag wählen“: Der Automat zeigt feste Beträge an, über „anderer Betrag“ lässt sich eine eigene Summe eingeben. Manche Automaten fragen zusätzlich nach der „Stückelung“ — also welche Scheine ausgegeben werden sollen — und nach „Beleg“ beziehungsweise „Quittung“. Bei den meisten deutschen Automaten kommt zuerst die Karte zurück und erst danach das Geld: Das ist Absicht, damit die Karte nicht im Schacht vergessen wird.
Dreimal die falsche PIN hintereinander — und der Automat zieht die Karte ein, die Bank sperrt sie. Entsperren lässt sich die Karte in der eigenen Filiale gegen Ausweis, die PIN bleibt dabei dieselbe. Ist es am Automaten einer fremden Bank passiert, wird die Karte erst an Ihre Sparkasse weitergeleitet, was mehrere Tage dauert. Das eigene Gedächtnis für die PIN prüft man deshalb besser nicht unterwegs.
Die Sparkasse gehört keinem der drei anderen deutschen Geldautomatenverbünde an, und genau deshalb kostet das Abheben dort für Sparkassen-Kunden Gebühren:
- Cash Group — Deutsche Bank, Commerzbank, HypoVereinsbank (UniCredit), Postbank und deren Tochtergesellschaften;
- CashPool — Targobank, Santander, Degussa Bank, Sparda-Banken und weitere private Institute;
- BankCard-ServiceNetz — Volksbanken und Raiffeisenbanken.
Nach Berechnung der Verbraucherzentrale kostet eine Abhebung am fremden Automaten 3,50–6,50 € pro Vorgang: 1,95–4,95 € nimmt der Automatenbetreiber, bis zu 5 € kann die eigene Bank obendrauf berechnen.
Darf man mit der Karte einer anderen Person Geld abheben
Formal nein. Die deutsche girocard läuft auf einen Namen, nutzen darf sie nur die Person, die darauf steht. Die Karte zusammen mit der PIN weiterzugeben, verstößt gegen die Bedingungen jeder deutschen Bank.
Die praktische Folge wiegt schwerer als das formale Verbot. Wird mit einer so weitergegebenen Karte zu viel abgehoben oder geht sie verloren, darf die Bank die Erstattung verweigern: Die Weitergabe der PIN gilt als grobe Fahrlässigkeit des Karteninhabers. Das Risiko bleibt vollständig beim Kontoinhaber.
Es gibt zwei legale Wege, einer anderen Person Zugang zum Geld zu geben:
- Kontovollmacht — die Vollmacht für das Konto. Sie wird in der Filiale erteilt, die bevollmächtigte Person bekommt eine eigene Karte und Zugriff im vereinbarten Umfang.
- Eine zusätzliche Karte zum gemeinsamen Konto — der übliche Weg für Ehepaare mit Gemeinschaftskonto.
Für eine einmalige Hilfe an Verwandte ist eine normale Überweisung auf deren Konto einfacher — abheben können sie das Geld dann mit der eigenen Karte.
Geldbörse gestohlen: Was in den ersten Minuten zu tun ist
Beim Abheben sind Karte und Geldbörse offen sichtbar. Wenn sie doch gestohlen werden, gilt diese Reihenfolge.
- Den zentralen Sperr-Notruf 116-116 anrufen. Er ist rund um die Uhr erreichbar und sperrt die Karten der teilnehmenden Institute. Aus dem deutschen Festnetz ist der Anruf gebührenfrei, aus dem Mobilnetz und aus dem Ausland richten sich die Kosten nach Ihrem Anbieter; aus dem Ausland wird die Nummer mit der deutschen Ländervorwahl gewählt.
- Die eigene Bank informieren. Die zentrale Nummer sperrt nur die Karte — eine neue ausstellen und strittige Abbuchungen klären kann allein die Bank.
- Anzeige bei der Polizei erstatten. Das Protokoll braucht die Bank bei der Klärung von Abbuchungen — und die Versicherung, falls fremde Schlüssel in der Geldbörse waren.
Was von dem Verlorenen tatsächlich zurückkommt. Für Kartenverfügungen steht die Bank ein: Nach § 675u BGB werden nicht autorisierte Zahlungen erstattet, und der Selbstbehalt bis zur Sperranzeige ist auf 50 € begrenzt (§ 675v BGB). Er entfällt ganz, wenn die Bank keine starke Kundenauthentifizierung verlangt hat — und er gilt umgekehrt nicht bei grober Fahrlässigkeit, etwa wenn die PIN neben der Karte lag. Nach der Sperranzeige haftet der Karteninhaber gar nicht mehr.
Das Bargeld, die Geldbörse selbst und die Dokumente ersetzt die Bank nicht — das ist bereits das Feld der Hausratversicherung, und hier ist ein Detail wichtig. Raub mit Gewalt oder Drohung gehört zum Grundschutz und gilt auch außerhalb der Wohnung. Einfacher Diebstahl ohne Gewalt (Taschendiebstahl) dagegen nur als Zusatzbaustein: Er steckt längst nicht in jedem Vertrag, die Entschädigung ist meist auf 500–1.000 € begrenzt, und Wertsachen sowie technische Geräte sind in der Regel ausgeschlossen. Die Polizeianzeige ist dabei Pflicht — ohne sie zahlt der Versicherer nicht, und das ist ein weiterer Grund, den dritten Schritt nicht zu überspringen.
Schlüssel in der gestohlenen Geldbörse sind der teuerste Teil
Die Karte wird kostenlos gesperrt, die Schlüssel dagegen kosten echtes Geld. Ist im Haus eine zentrale Schließanlage verbaut, wird nicht ein einzelner Zylinder getauscht, sondern die gesamte Anlage – und die Rechnung geht schnell in die Tausende. Zahlen muss derjenige, der den Schlüssel verloren hat.
Genau für diesen Fall gibt es die Privathaftpflichtversicherung: Der Verlust fremder Schlüssel – dienstlicher Schlüssel, des Schlüssels der Mietwohnung oder des Hauses – ist in den meisten modernen Tarifen enthalten. Die Deckungssumme für Schlüsselverlust sollte man in der konkreten Police prüfen, doch die Police selbst kostet ungleich weniger als der Austausch einer kompletten Schließanlage.
Häufige Fragen
Wie hebt man bei der Sparkasse Geld ab
Mit der eigenen Karte an jedem der rund 20.000 Sparkassen-Automaten — kostenfrei. Karte einstecken, PIN eingeben, Betrag wählen. An Automaten anderer Banken funktioniert die Karte ebenfalls, dort fällt aber eine Gebühr an, deren Höhe der Automat vor der Bestätigung anzeigt.
Was kostet das Abheben an einem fremden Geldautomaten
Einen einheitlichen Preis gibt es nicht: Die Gebühr legt der Betreiber des Automaten fest, nicht Ihre Bank. Am höchsten ist sie in der Regel bei Geräten außerhalb der Bankennetze — in Supermärkten, an Bahnhöfen, an touristischen Orten. Der Betrag ist immer vor der Bestätigung auf dem Bildschirm zu sehen, und der Vorgang lässt sich abbrechen.
Darf man mit der Karte einer anderen Person Geld abheben
Nein. Die Karte läuft auf einen Namen; sie zusammen mit der PIN weiterzugeben, ist nach den Bedingungen der Bank untersagt, und bei einem strittigen Vorgang darf die Bank die Erstattung verweigern. Legale Wege sind die Kontovollmacht oder eine zusätzliche Karte zum Gemeinschaftskonto.
Wie viel darf man auf einmal abheben
Das Tageslimit ist individuell: Es steht im Vertrag und hängt von Bank und Kontomodell ab. Eine für alle geltende Zahl gibt es nicht. Nachfragen und das Limit bei Bedarf anheben lässt sich im Online-Banking oder beim Berater.
Kann man im Geschäft Bargeld abheben
Ja, viele Ketten geben an der Kasse beim Einkauf Bargeld aus. Bedingungen und Beträge unterscheiden sich je nach Kette — die Einzelheiten stehen oben im Abschnitt über das kostenlose Abheben im Geschäft.
Was tun, wenn der Automat das Geld nicht ausgezahlt hat
Nicht vom Automaten weggehen, Uhrzeit und Adresse notieren, sofort die eigene Bank anrufen und eine Reklamation aufgeben. Das genaue Vorgehen steht ausführlich im Abschnitt oben.
Was tun, wenn die Karte gestohlen wurde?
Sofort 116-116 anrufen und die Karte sperren lassen, danach die eigene Bank informieren und Anzeige bei der Polizei erstatten. Sind zusammen mit der Geldbörse auch die Schlüssel zur Wohnung oder zum Büro verschwunden, kann die Privathaftpflichtversicherung den Austausch der Schließanlage übernehmen.
Was gibt es sonst noch auf finber.de zu lesen
- Girokonto in Deutschland — welche Bank wählen und auf welche Gebühren man achten muss
- Kreditkarten in Deutschland — Worin unterscheiden sich Girocard, Debitkarte und Kreditkarte?
- Wichtige Telefonnummern in Deutschland — einheitliche Kartensperrnummer und andere Notrufnummern
- Das Internet in Deutschland — ein weiteres Thema, bei dem sich Gebühren im Kleingedruckten verstecken
Quellen
Daten mit den Primärquellen abgeglichen am 19.08.2026, der Abschnitt zu Sparkasse und Taschendiebstahl ergänzt am 06.09.2026:
- Offizielle Websites der Geldautomatenverbünde Cash Group, CashPool und BankCard-ServiceNetz; Angaben der Banken zu Automatenzahl und Limits; Verbraucherzentrale — Spanne der Gebühren am fremden Automaten
- girocard.eu (EURO Kartensysteme) — Karten-Co-Branding und Maestro-Status
- BGB § 675d, § 675u, § 675v, § 675w, § 675y, § 676b und EGBGB Art. 248 §§ 17, 17a, 18 — Offenlegung der Entgelte und Erstattung
- EU-Verordnung 924/2009 in der Fassung von 2019/518 – Offenlegung von Währungsumrechnungsgebühren im Vergleich zu EZB-Kursen
- BBankG § 14 — Bargeldstatus; GwG § 10 — Identifizierung bei großen Barzahlungen; EU-Verordnung 2024/1624 — Bargeldobergrenze ab 10.07.2027
- kartensicherheit.de (EURO Kartensysteme) — Beschreibung von Betrugsmaschen an Geldautomaten
- sparkasse.de — Kartensperre nach dreimaliger Falscheingabe der PIN und Ablauf der Entsperrung; Bedingungen einzelner Sparkassen — tägliche Abhebelimits
- Versicherungsbedingungen zur Hausratversicherung — Raub im Grundschutz, einfacher Diebstahl (Taschendiebstahl) als Zusatzbaustein und dessen Entschädigungsgrenzen
- Sanktionslisten des US-Finanzministeriums vom 21.11.2024 und Websites russischer Banken – Status von UnionPay-Karten
Die Limits, Gebühren und Zusammensetzungen der Geldautomatennetze ändern sich. Überprüfen Sie die Bedingungen für Ihre Karte in der Preisliste der Bank.
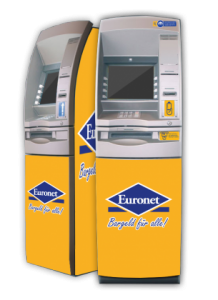
Besonders erwähnenswert sind private Geldautomaten Euronet oder Cashpoint (die man häufig an Flughäfen, Bahnhöfen und in Einkaufszentren antrifft).
Diese Geldautomaten sind nicht an eine bestimmte Bank gebunden und erheben für jede Transaktion, einschließlich der Kontostandsabfrage, eine feste Gebühr (die oft höher ist als bei Bankautomaten). Es wird empfohlen, sie nur im absoluten Notfall zu nutzen.
Noch Fragen? Schreiben Sie und wir werden Ihnen ausführlich antworten.

-
Mindestrente in Deutschland: warum es sie nicht gibt und was stattdessen gezahlt wird
-
Direktversicherung in Deutschland: was bei der Auszahlung abgezogen wird
-
Was sich in Deutschland ab September 2026 ändert
-
Waisenrente in Deutschland: Rente für Halb- und Vollwaisen
-
bAV für Arbeitgeber: die Pflichten des Unternehmens in Deutschland

