

ETF-Sparplan: Wie ein Sparplan funktioniert
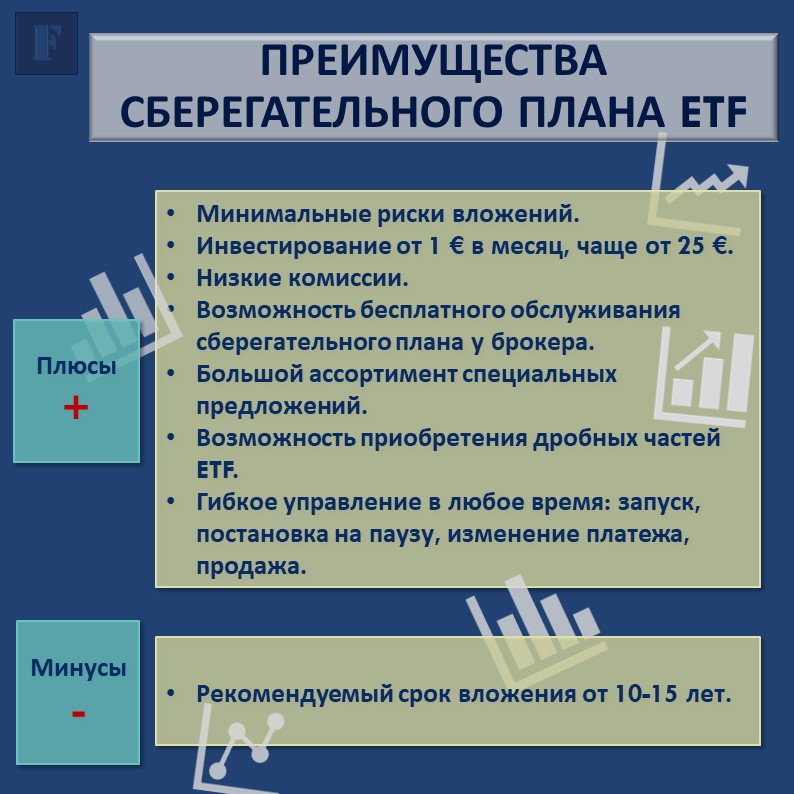
Ein ETF-Sparplan ist ein Auftrag an den Broker, jeden Monat oder jedes Quartal einen festen Betrag abzubuchen und dafür Anteile des gewählten Fonds zu kaufen. Einmal eingerichtet, läuft alles automatisch, einschließlich des Kaufs von Bruchteilen, wenn das Geld für einen ganzen Anteil nicht ausreicht.
Es geht nicht darum, den perfekten Einstiegszeitpunkt zu erraten, sondern ihn gar nicht erst zu suchen. Bei einem konstanten Anlagebetrag kaufen Sie mehr Anteile, wenn der Markt fällt, und weniger, wenn er teuer ist. Dieser Effekt wird als Cost-Averaging-Effekt bezeichnet: Er steigert zwar nicht von sich aus die Rendite, nimmt aber dem Privatanleger das größte Risiko – alles auf einmal am Höchststand zu investieren und am Tiefpunkt zu verkaufen.
Was ein ETF ist, worin sich thesaurierende und ausschüttende Fonds unterscheiden und bei welchen Brokern man ein Konto eröffnet, erklären wir auf der Seite über ETFs und Broker.
Ein ETF-Sparplan baut Vermögen ohne Grenzen und ohne staatliche Förderung auf. Wenn das Ziel konkret die Rente ist, vergleichen Sie ihn mit einem Programm, bei dem der Staat Geld zu Ihren Beiträgen dazulegt: Staatliche Unterstützung beim Aufbau einer Altersvorsorge ab dem 1. Januar 2027. Die Kehrseite — das Geld ist bis zum 65. Lebensjahr gesperrt.
So richten Sie einen Plan in fünf Schritten ein
- Depot eröffnen — Wertpapierdepot bei einem Broker oder einer Bank. Vergleich von Brokern und steuerliche Unterschiede — ETF-Analyse: Broker und Steuern.
- Fonds auswählen. Für ein Basisportfolio nimmt man gewöhnlich einen breiten Index: MSCI World, FTSE All-World oder MSCI ACWI. Filtern kann man die für einen Sparplan verfügbaren Fonds auf extraETF.
- Einen Betrag festlegen. Bei deutschen Brokern beginnt die Mindesteinzahlung bei 1–25 € pro Monat, ein typischer Start liegt bei 50–100 €.
- Intervall auswählen — monatlich, alle zwei Monate oder vierteljährlich. Am häufigsten wird monatlich gewählt: Das passt zum Gehaltseingang.
- Ausführungsdatum angeben. Normalerweise stehen der 1., der 15. oder der letzte Arbeitstag zur Auswahl. Das Geld muss am Tag zuvor auf dem Girokonto sein.
Der Plan kann jederzeit ausgesetzt, geändert oder gekündigt werden. Im Gegensatz zu kapitalbildenden Versicherungsprogrammen handelt es sich hierbei nicht um einen verbindlichen Vertrag.
Was ist der MSCI World
Der MSCI World bildet Aktien von großen und mittleren Unternehmen aus 23 Industrieländern ab: USA, Deutschland, Japan, Großbritannien, Kanada, Schweiz, Frankreich und andere – rund 1.300 Unternehmen. Schwellenländer sind darin nicht enthalten; für diese nimmt man den MSCI Emerging Markets oder direkt den FTSE All-World oder MSCI ACWI, wo Industrieländer und Schwellenländer bereits zusammengefasst sind.
Ein wichtiger Vorbehalt: Der Anteil der USA am MSCI World liegt bei über zwei Dritteln. „Die ganze Welt“ bedeutet hier also weitgehend den amerikanischen Markt.
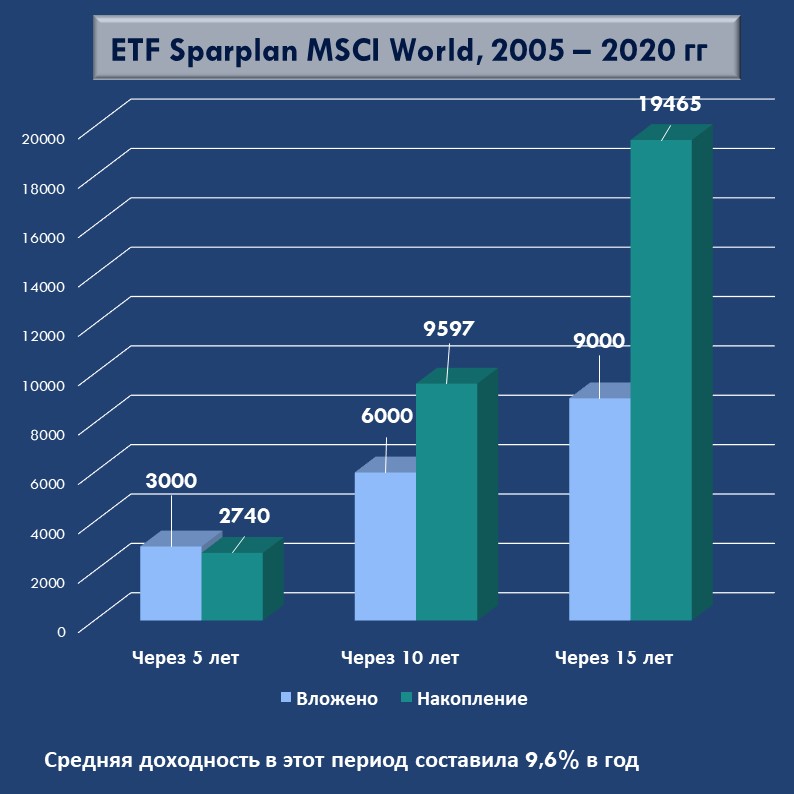
Die Grafik zeigt, wie sich ein Anlageplan für den MSCI World mit einer monatlichen Einzahlung von 50 € über einen Zeitraum von fünfzehn Jahren entwickelt hätte: Trotz der Krise von 2008 war ein stetiges Wachstum zu verzeichnen. Die durchschnittliche Rendite in diesem Zeitraum betrug etwa 9,6 % pro Jahr.
Eine solche Zahl sollte man mit Vorsicht betrachten. Dies ist das Ergebnis eines einzigen bestimmten Zeitfensters, in das der längste Bullenmarkt in der Geschichte der USA fiel. In einem anderen Fünfzehnjahreszeitraum wäre das Ergebnis ein anderes gewesen, und auf Sicht von fünf Jahren durchaus auch negativ.
Horizont, Dynamisierung und Neugewichtung
- Dauer. Das vernünftige Minimum liegt bei 10 bis 15 Jahren. Geld, das man früher benötigen könnte, wird nicht in Aktien-ETFs angelegt.
- Dynamisierung (Dynamik). Viele Broker sind in der Lage, den Beitrag jährlich um einen festgelegten Prozentsatz zu erhöhen. Der Beitrag steigt parallel zum Gehalt, sodass man nicht manuell daran denken muss.
- Rebalancierung. Wenn es mehrere Fonds gibt, weichen die Anteile im Laufe der Zeit voneinander ab. Es ist einfacher, sie nicht durch Verkäufe, sondern durch die Einzahlung neuer Beiträge in den zurückbleibenden Teil auszugleichen: Dann fällt keine Kapitalertragsteuer an.
- Was tun bei einem Crash? Nichts. Ein Marktrückgang bei laufendem Plan bedeutet, dass die nächste Rate mehr Anteile kauft. Den Plan bei einem Kursrücksetzer zu stoppen, ist der teuerste aller typischen Fehler.
Steuern auf Sparpläne
Es gibt keine gesonderte Steuer auf den Sparplan – besteuert werden die Erträge des Fonds: Abgeltungsteuer 25 % zuzüglich Solidaritätszuschlag, insgesamt 26,375 %, mit einer Teilfreistellung von 30 % für Aktienfonds. Solange der Jahresgewinn den Sparerpauschbetrag (1.000 € pro Person, 2.000 € für Ehepaare) nicht übersteigt und ein Freistellungsauftrag vorliegt, wird überhaupt keine Steuer einbehalten. Bei thesaurierenden Fonds wird im Januar die Steuer auf die Vorabpauschale abgezogen – eine Berechnung mit Beispiel finden Sie im Artikel Steuern eines deutschen Investors.
Praktischer Hinweis: Achten Sie darauf, dass Anfang Januar freies Geld auf dem Verrechnungskonto ist. Andernfalls wird die Steuer auf die Vorabpauschale über einen eingeräumten Dispositionskredit belastet; gibt es keinen, meldet der Broker die Vorabpauschale dem Finanzamt.
Vermögenswirksame Leistungen: ETF vom Arbeitgeber
Viele Arbeitgeber in Deutschland zahlen zusätzlich zum Gehalt bis zu 40 € im Monat für die Vermögensbildung – das sind die vermögenswirksamen Leistungen. Sie können in einen VL-Sparplan auf ETFs fließen und nicht nur, wie gewohnt, in einen Bausparvertrag.
Oben drauf zahlt der Staat die Arbeitnehmersparzulage: 20 % bei einem Betrag von bis zu 400 € pro Jahr, das heißt höchstens 80 € pro Jahr. Bedingung – zu versteuerndes Einkommen nicht höher als 40.000 € pro Jahr für einen Alleinstehenden und 80.000 € bei gemeinsamer Veranlagung von Ehegatten; die Schwellenwerte wurden 2024 angehoben. Der Vertrag ist auf sechs Jahre Beiträge plus ein Jahr Wartezeit ausgelegt.
Ob Ihr Arbeitgeber VL zahlt, steht im Arbeitsvertrag, im Tarifvertrag oder beim Personalbüro. Nicht beantragtes Geld wird einfach nicht ausgezahlt.
Frühstart-Rente: Vorsorgeplan für Kinder ab 2026
Der Staat plant, 10 € pro Monat für jedes Kind im Alter von 6 bis 18 Jahren mit Hauptwohnsitz in Deutschland einzuzahlen. Das Geld fließt in ein individuelles Anlagedepot, und die Familie kann eigene Beiträge leisten – bis zu 6.840 € pro Jahr. Die Erträge im Depot sind bis zur Rente steuerfrei. Das staatliche Geld ist vor dem 65. Lebensjahr nicht abrufbar, die eigenen Beiträge schon – die Erträge daraus werden dann aber besteuert.
Der Gesetzentwurf des Bundesfinanzministeriums wurde am 22. Juli 2026 veröffentlicht, am 12. August hat ihn das Bundeskabinett beschlossen. Verabschiedet werden soll das Gesetz noch vor Jahresende: Die Zahlungen beginnen 2027, für Kinder des Jahrgangs 2020 rückwirkend ab dem 1. Januar 2026. Das ist bisher ein Gesetzentwurf und kein geltendes Gesetz — die Bedingungen können sich noch ändern.
Häufige Fragen
Kann man den Beitrag überspringen?
Ja. Der Sparplan wird im persönlichen Bereich pausiert und fortgesetzt, es gibt keine Strafgebühren.
Einmal im Monat oder einmal im Quartal?
Der Unterschied im Endergebnis ist gering. Das Monatsintervall ist psychologisch angenehmer und passt besser zum Gehalt.
Wie viele Fonds braucht man?
Für ein Basisportfolio reicht ein einziger breiter Weltfonds aus. Mehrere machen erst dann Sinn, wenn es einen bewussten Grund gibt, vom Markt abzuweichen.
Was passiert bei einem Wegzug aus Deutschland?
Das Depot lässt sich in der Regel zwar behalten, aber das Steuerregime ändert sich. Das ist ein Thema für einen Steuerberater und keine Entscheidung für den Alleingang.
Das Material dient Informationszwecken und stellt keine individuelle Anlageempfehlung, Steuer- oder Rechtsberatung dar. Der Wert von Wertpapieren kann steigen oder fallen, und die Wertentwicklung in der Vergangenheit ist keine Garantie für zukünftige Ergebnisse.
Noch Fragen? Schreiben Sie uns, und wir antworten Ihnen ausführlich.




Neueste Beiträge
- Mahnverfahren: Schulden in Deutschland eintreiben – ohne Klage und ohne Gerichtstermin
- DB Familienticket für 99,99 € jetzt dauerhaft: Bedingungen und Haken
- Was sich in Deutschland im Oktober 2026 ändert
- Zahnzusatzversicherung vor Jahresende: Wann das „kurze erste Jahr“ wirklich funktioniert
- Wege zum Erwerb von Entgeltpunkten




